


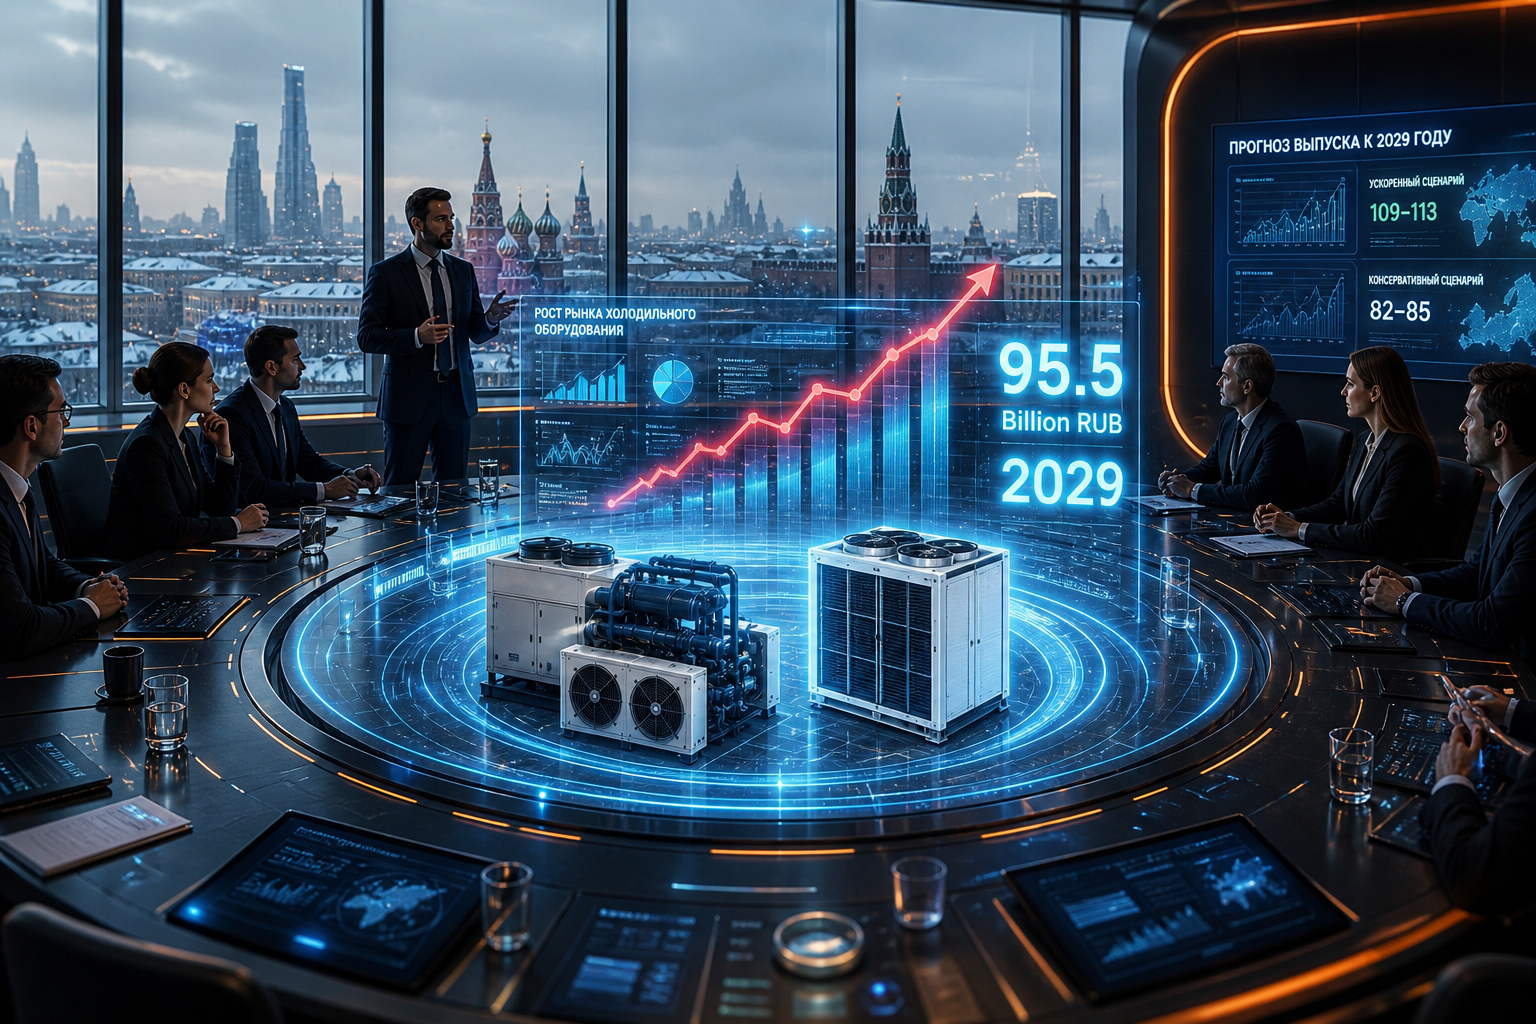
Российский рынок промышленного и коммерческого холодильного оборудования готов к тектоническому сдвигу. Согласно свежему отраслевому прогнозу, вопреки ожидаемому падению в текущем году, отечественные производители «холода» нарастят обороты более чем на 17% за три года, достигнув отметки в 95,5 млрд рублей (в ценах 2025 года). Основной драйвер роста — не потребительский спрос на бытовые морозилки, а глубокая модернизация логистики и промышленности.
Эксперты исключили из расчетов привычные бытовые холодильники, сконцентрировавшись на «тяжелом» сегменте: от мощных систем для мясокомбинатов до климатических установок для ЦОДов и теплонасосного оборудования. Если в 2026 году отрасль, по базовому сценарию, сожмется на 5% (до 81,3 млрд руб.) из-за высокой ключевой ставки и «перегрева» прошлых инвестиций, то уже в 2027–2028 годах аналитики прогнозируют уверенный подъем на 4–6% ежегодно.
Тепловые насосы: нишевый, но взрывной тренд
Самая интригующая динамика ожидается в сегменте тепловых насосов. Здесь объемы выпуска могут удвоиться — с 0,9 млрд до 1,9 млрд рублей. Однако даже при таком росте (почти 30% в год) этот сектор останется «штучным» продуктом. Главный тормоз — дешевизна сетевого газа в большинстве регионов РФ, которая делает тепло из воздуха или земли экономически невыгодным без масштабных госсубсидий. Кроме того, российские производители пока критически зависят от импортных компрессоров и инверторов, а монтаж геотермальных контуров остается дорогим удовольствием.
Рефрижераторы и локализация: проблема «холодного моста»
Наиболее амбициозный рост прогнозируется для рефрижераторного транспорта: +12,9% среднегодовых, с 7,5 до 10,8 млрд рублей к 2029 году. Однако и здесь рынок упирается в технологическое узкое место. В России до сих пор отсутствует серийное производство автономных холодильных установок для магистральных полуприцепов. Заводы продолжают собирать решения на иностранных агрегатах, что делает отрасль чувствительной к параллельному импорту и курсовым колебаниям.
Структура не меняется: 60% — классика
К 2029 году структура выпуска останется консервативной: около 60% производства по-прежнему будут занимать промышленные (30,9 млрд руб.) и коммерческие (26,2 млрд руб.) системы. Климатическое оборудование (чиллеры и фанкойлы) также покажет положительную динамику, достигнув 25,7 млрд руб.
Главным катализатором перемен станет ужесточение требований к энергоэффективности и локализации, а также вероятное снижение ключевой ставки ЦБ, которое разморозит инвестиционные проекты в агропроме и ритейле. Впрочем, аналитики оставляют пространство для маневра: в случае жесткого сценария выпуск едва превысит 82 млрд руб., тогда как в ускоренном варианте (при активном импортозамещении и господдержке) рынок может перевалить за 110 млрд рублей, обновив постиндустриальный рекорд.
